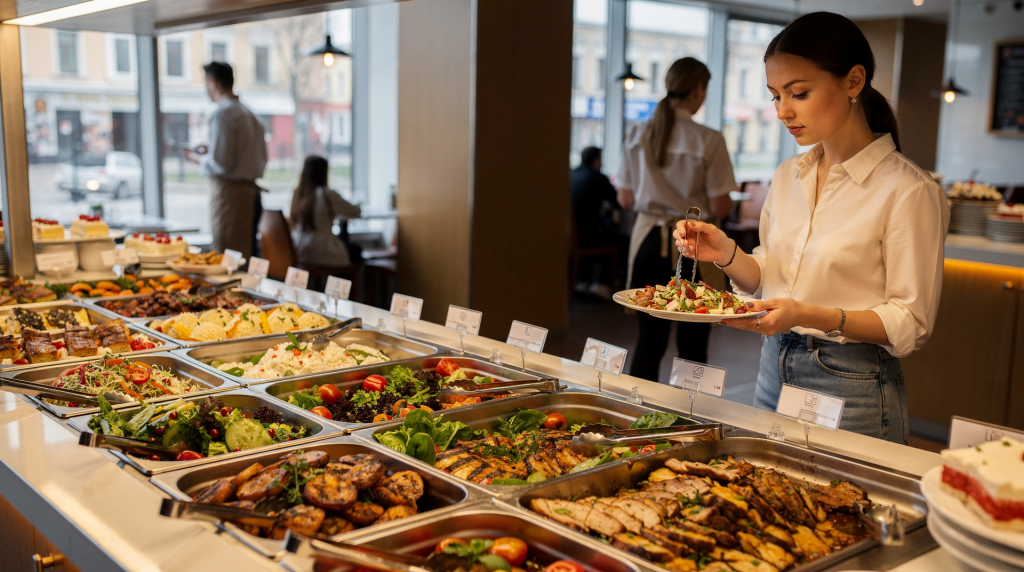
Когда мы запускали Ichiban Leesburg, я быстро понял: шведский стол — это не про наценку на блюда, а про математику потока. Цена, поставленная «на глаз», убивает маржу даже при полной посадке. У нас были дни, когда зал забит, а прибыль на уровне статистической погрешности — просто потому, что в расчетах не учли реальное потребление и списания. Формирование ценообразования в ресторане шведского стола — это управление средним чеком, загрузкой зала, списаниями и маржой в динамике, а не статичный расчет себестоимости.
Почему ценообразование в шведском столе требует отдельного подхода
В порционном ресторане вы знаете себестоимость каждой тарелки. В шведском столе гость платит за доступ, а ест по своему аппетиту. Кто-то берет три порции креветок, кто-то ограничивается супом и салатом. Усреднить это «на глаз» нельзя — нужна модель потребления. В Ichiban мы потратили месяц на замеры: ставили камеры над линией, фиксировали, что и сколько раз берут, и только потом вывели реальную среднюю себестоимость гостя. Она оказалась на 18% выше, чем по калькуляции «средней порции». Поэтому ценообразование в ресторане шведского стола строится не на одной только наценке, а на балансе трех факторов:
- средняя фактическая себестоимость одного гостя;
- допустимый уровень списаний и остатка;
- целевая маржинальность по смене или дню.
Именно поэтому формирование ценообразования в ресторане шведского стола начинается не с цены, а с модели потребления.
Из чего складывается цена шведского стола
Цена для гостя должна покрывать не только продукты. В Ichiban мы закладывали в расчет каждый элемент: от закупки сырья до моющих средств для линии раздачи. Часто забывают, что шведский стол — это не только кухня, но и постоянное обслуживание: мармиты, охлаждаемые витрины, посуда, которую бьют и теряют. В наш расчет входили:
- сырье и полуфабрикаты;
- потери при тепловой обработке и хранении (ужарка, уварка, усушка);
- зарплата кухни и линии раздачи (включая дополнительный персонал в пик);
- аренда;
- коммунальные расходы (электричество для мармитов и охлаждения — серьезная статья);
- моющие средства и расходники;
- обслуживание оборудования (чистка, ремонт, замена ТЭНов);
- списания по окончании смены (то, что не продано и не подлежит переработке);
- налоги.
Практика калькулирования для услуги «шведский стол» строится на рецептурах, нормах закладки и прогнозе количества посетителей. Мы составляли план-меню на неделю и считали общую стоимость всех блюд, а затем делили на ожидаемое число гостей — это давало базовую себестоимость, к которой уже добавляли накладные расходы.
Базовая формула расчета цены
Я всегда использовал простую логику: сначала считаем полную себестоимость смены, потом делим на прогноз гостей, и только потом добавляем прибыль. Формула выглядит так:
Цена на гостя = (себестоимость продуктов + доля постоянных расходов + доля списаний + желаемая прибыль) / прогнозируемое число гостей
Но важно не просто подставить цифры, а пройти по шагам:
- Считается меню и расход по каждой позиции с учетом выхода.
- Определяется средняя порция на одного гостя на основе замеров, а не предположений.
- Добавляются накладные расходы (аренда, коммуналка, персонал).
- Закладывается запас на списания — обычно 5-10% от продуктов.
- Сверяется итоговая цена с рынком. Если рынок ниже, нужно резать себестоимость или менять позиционирование, а не демпинговать.
Пример расчета
Приведу пример из нашего завтрака в Ichiban. Мы планировали:
- продукты на одного гостя — 280 ₽ (с учетом ужарки и выкладки);
- доля зарплаты и коммунальных расходов — 120 ₽;
- списания и технологические потери — 50 ₽;
- целевая прибыль — 150 ₽.
Тогда минимальная цена составит:
280 + 120 + 50 + 150 = 600 ₽
Но рынок в нашем районе держался на 499–549 ₽. Мы не могли просто поднять цену — пришлось пересобирать меню: заменили часть дорогих позиций на более стабильные по цене, сократили количество десертов, ввели платные напитки. Это позволило снизить продуктовую себестоимость до 230 ₽ и уложиться в рынок.
Как считать себестоимость правильно
Главная ошибка — считать себестоимость по закупочной цене продуктов. В шведском столе реальная себестоимость всегда выше из-за потерь на всех этапах. В Ichiban мы учитывали каждый процент ужарки и каждую тарелку, которую не съели. Формирование ценообразования в ресторане шведского стола ломается там, где считают только закупку. На деле нужно учитывать фактический выход.
Что обязательно включать в себестоимость
- Вес нетто после очистки и подготовки (а не брутто по накладной).
- Упек, ужарку, уварку — для мяса это может быть 25-30% потери веса.
- Потери при нарезке и выкладке — обрезки, крошки, то, что упало.
- Долю блюд, которые не будут реализованы полностью — особенно для скоропортящихся позиций.
- Сервировочные мелочи: соусы, хлеб, масло, напитки, десерты — они кажутся копеечными, но в сумме дают 5-7% себестоимости.
Что часто забывают
- стоимость контейнеров и сменной посуды — в шведском столе посуда бьется и теряется активнее;
- дополнительную загрузку персонала в пиковые часы — часто нужен отдельный человек на пополнение линии;
- пополнение линии в течение смены — это дополнительные продукты, которые не всегда попадают в первоначальную калькуляцию;
- переработку остатков в допустимых форматах — не все можно переработать, что-то уходит в списание;
- санитарные расходы — дезинфекция, перчатки, фартуки.
Если это не учесть, рентабельность шведского стола на бумаге выглядит лучше, чем в кассе.
Как выбрать модель ценообразования
В Ichiban мы перепробовали несколько моделей, прежде чем остановились на комбинированной. Вот основные варианты с плюсами и минусами, которые я вынес из практики.
| Модель | Как работает | Плюсы | Минусы |
|---|---|---|---|
| Фиксированная цена за посещение | Гость платит один раз и ест без ограничений | Понятно клиенту, легко продавать | Высокий риск перерасхода и сильной разницы в потреблении |
| Цена по времени | Дешевле в непиковые часы, дороже в прайм-тайм | Удобно для загрузки зала | Требует строгого контроля посадки |
| Цена по сегменту | Завтрак, обед, ужин, детский тариф | Гибкое управление спросом | Сложнее администрировать |
| Цена по весу | Клиент платит за фактический вес тарелки | Контроль потребления | Менее привычно для части гостей |
| Комбинированная модель | База + доплата за напитки, десерты, алкоголь | Хорошо удерживает маржу | Нужно четко объяснять правила |
Для России чаще всего лучше работает комбинированная схема: фиксированная цена за вход + отдельная монетизация напитков, алкоголя, премиальных позиций и банкетных опций. В Ichiban мы сделали базовую цену на шведский стол, а напитки и десерты продавали отдельно — это дало +15% к среднему чеку без повышения входной цены.
Как учитывать спрос и загрузку
Ценообразование в ресторане шведского стола зависит не только от кухни, но и от посадки. Один и тот же набор блюд может быть выгодным при 80% загрузки и убыточным при 35%. В Ichiban мы заметили, что при 35% загрузки мы теряем деньги, даже если цена кажется нормальной. Постоянные расходы не уменьшаются, а продукты все равно нужно выставлять. Поэтому цену нужно привязывать к загрузке.
На что смотреть перед установкой цены
- средняя посещаемость по дням недели (у нас вторник и среда были провальными);
- сезонность (летом поток падал на 20%);
- средний чек по конкурентам;
- время оборачиваемости столов (в шведском столе оно выше, чем в порционном ресторане);
- доля гостей, которые приходят «поесть много» (мы вычисляли их по количеству подходов к линии);
- наличие рядом отелей, бизнес-центров, офисов или туристических потоков.
Практический подход
Если у вас:
- утром высокая доля гостей с низким потреблением;
- днем стабильный поток;
- вечером редкие, но дорогие визиты,
то цена должна быть разной по слотам. Это помогает не держать одну убыточную планку для всех. Мы в Ichiban ввели три тарифа: завтрак (дешевле, меньше позиций), обед (средний), ужин (дороже, расширенное меню). Это позволило поднять общую маржинальность на 7%.
Как не ошибиться с ассортиментом
В шведском столе ассортимент напрямую влияет на цену. Широкое меню выглядит богато, но раздувает списания. Узкое меню снижает затраты, но может просадить продажи. В Ichiban мы сначала сделали широкое меню — 40 позиций. Списания были огромными. Потом сократили до 25, но добавили ротацию: каждый день меняли 2-3 позиции. Это сохранило ощущение разнообразия и снизило food cost на 4%.
Оптимальный баланс
Обычно выгоднее держать:
- несколько дешевых, но сытных позиций (рис, картофель, паста — они создают объем);
- 2–3 блюда с высокой привлекательностью (мясо, рыба, креветки — то, ради чего гость выбирает шведский стол);
- сезонные гарниры (дешевле и свежее);
- понятные салаты (без сложных заправок, которые быстро портятся);
- один-два десертных варианта (лучше порционные, чтобы контролировать потребление);
- напитки с контролируемой себестоимостью (лимонады, морсы, а не пакетированные соки).
Что помогает снизить себестоимость без потери качества
- использовать блюда с хорошим выходом и низким food cost (например, курица вместо говядины);
- вводить позиции, которые легко обновлять малыми партиями (чтобы не выставлять сразу много и не списывать);
- ставить на линию те блюда, которые не теряют вид в течение смены (запеканки, тушеные блюда, а не хрустящие салаты);
- ограничивать дорогие ингредиенты в массовых позициях (креветки в салате, а не как основное блюдо);
- использовать технологически стабильные рецептуры (чтобы вкус не менялся от партии к партии).
Какая маржа считается нормальной
Единого стандарта нет: все зависит от формата, локации и концепции. Но ценообразование в ресторане шведского стола обычно строят так, чтобы после всех расходов оставался запас не только на прибыль, но и на неидеальную загрузку. В Ichiban мы ориентировались на 15-20% чистой прибыли после всех расходов. Но это при условии, что модель выдерживает слабый день без убытка.
Практический ориентир
Здоровая модель должна выдерживать:
- слабый день без убытка;
- средний день с нормальной прибылью;
- пиковый день с заметным приростом маржи.
Если бизнес прибыльный только при полной посадке, модель слишком хрупкая. Мы проверяли модель так: брали худший день недели и считали, выходим ли в ноль. Если нет — снижали постоянные расходы или пересматривали меню.
Типичные ошибки при формировании цены
Вот ошибки, которые я видел и в своем заведении, и у коллег:
- Цена ставится по конкурентам без собственной калькуляции.
- Не учитываются списания и остатки.
- В меню слишком много дорогих блюд.
- Нет деления на завтрак, обед и ужин.
- Не просчитаны напитки и десерты. Особенно коварна ошибка с напитками: если они включены в цену, гость может выпить 3-4 стакана сока, и это съест всю маржу.
- Персонал и коммунальные расходы «висят» вне модели.
- Цена не меняется при росте закупки.
- Нет анализа фактического потребления по гостям.
Как проверить, что цена выбрана правильно
После запуска важно сравнивать план и факт. Для этого смотрят не только выручку, но и структуру потребления. В Ichiban мы каждую неделю сводили план-факт по food cost и среднему чеку. Если расхождение больше 5% — искали причину.
Контрольные метрики
- food cost по смене (а не по месяцу — так видны провалы);
- средний расход на гостя (в деньгах и в граммах);
- процент списаний (от общего объема приготовленного);
- средняя загрузка зала (по часам);
- прибыль на один час работы (помогает понять, стоит ли работать в определенные часы);
- вклад напитков в общую маржу;
- доля гостей, вернувшихся повторно (косвенный показатель удовлетворенности ценой и качеством).
Если food cost растет, а чек не меняется, формирование ценообразования в ресторане шведского стола требует пересмотра.
Как повысить прибыль без резкого поднятия цены
Иногда менять ценник в лоб невыгодно. Тогда лучше работать с внутренней экономикой формата. В Ichiban мы не могли поднять цену выше рынка, поэтому работали с внутренними резервами.
Рабочие способы
- сократить количество дорогих позиций (оставить 1-2, но сделать их «якорными»);
- заменить часть ингредиентов на более стабильные по цене (например, сезонные овощи вместо импортных);
- ввести платные дополнения (премиальные соусы, специальные десерты);
- разделить тарифы по времени (завтрак дешевле, ужин дороже);
- усилить продажу напитков (обучить персонал предлагать);
- оптимизировать порционность и выкладку (меньше выставлять, чаще пополнять);
- улучшить прогноз закупок, чтобы снизить списания (анализировать историю посещаемости).
FAQ
Какой главный показатель важен в шведском столе?
Главный показатель — прибыль на одного гостя после учета продуктов, персонала, аренды и списаний. В Ichiban мы считали его ежедневно, и именно он определял, насколько эффективно мы работаем.
Почему нельзя просто поставить наценку на продукты?
Потому что клиент платит за весь формат, а не за отдельную тарелку. В расчет нужно включать загрузку, потери и постоянные расходы. Я видел заведения, которые ставили наценку 300% и все равно работали в минус из-за неучтенных списаний.
Что выгоднее: фиксированная цена или оплата по весу?
Фиксированная цена проще в продаже, а оплата по весу лучше контролирует потребление. Выбор зависит от концепции и аудитории. В Ichiban мы выбрали фиксированную цену с платными дополнениями — для семейного формата это оказалось удобнее.
Как часто нужно пересматривать цены?
Минимум раз в сезон, а при нестабильных закупках — чаще. Если меняются поставщики, меню или поток гостей, цену тоже нужно пересчитывать. Мы пересматривали цены каждый квартал и при каждом скачке закупочных цен на основные позиции.
Можно ли сделать шведский стол прибыльным в небольшом заведении?
Да, если правильно просчитать себестоимость, не перегрузить меню и управлять спросом по времени и тарифам. В небольшом зале критически важно контролировать списания и не гнаться за широким ассортиментом.
Вывод
Формирование ценообразования в ресторане шведского стола — это не разовый расчет, а постоянная работа с меню, загрузкой и фактической себестоимостью. Если считать только продукты, цена почти всегда окажется заниженной. Если учитывать потери, персонал, накладные расходы и поведение гостей, шведский стол становится управляемой и прибыльной моделью, а не лотереей. Запуская Ichiban, я думал, что главное — вкусно кормить. Оказалось, что главное — считать. Шведский стол без цифр — это благотворительность. С цифрами — бизнес.